Comprar casa en República Dominicana siendo extranjero: lo que cambia después de firmar
Un extranjero que compra casa en República Dominicana recibe exactamente el mismo título que recibiría un dominicano, así que la pregunta útil es otra: ¿en qué momentos de la propiedad se nota de verdad no ser residente? Se nota al pedir un préstamo, al alquilar, al pagar impuestos y al vender, y todo descansa en una distinción que casi nadie hace: la que separa el pasaporte que usted lleva, la residencia que puede tener o no, y el país donde es residente a efectos fiscales. Esta guía recorre esos momentos en el orden en que los vive un propietario, con Riviera Bay como caso práctico: 110 residencias amuebladas en Cana Bay, Punta Cana, desde $210,000.
¿Ser extranjero limita lo que puede poseer?
No. Quien compra en Riviera Bay con pasaporte extranjero obtiene sobre una de sus 110 residencias el mismo título inscrito que obtendría un comprador dominicano. El derecho de propiedad nace del artículo 51 de la Constitución, y la norma que obligaba a los extranjeros a pedir el visto bueno del Presidente antes de comprar terrenos desapareció con el Decreto 21-98 en 1998; de ella solo queda una anotación estadística que el registro de títulos lleva por su cuenta, no un trámite que haga usted. El título se inscribe a su nombre conforme a la Ley 108-05 de Registro Inmobiliario.
Lo que sí cambia por ser extranjero es el conjunto de condiciones que lo acompañan una vez firmado el contrato. Hay tres que se confunden con facilidad, y cada una rige una parte distinta de la propiedad.
| Condición | Qué la determina | Qué cambia para el propietario |
|---|---|---|
| Nacionalidad | Su pasaporte | Nada en cuanto al derecho a comprar o a ser titular; el registro pide a la parte extranjera su pasaporte y el documento de identidad de su país |
| Residencia migratoria | Una solicitud aparte conforme a la Ley 285-04 | Si puede vivir en el país a largo plazo; al propietario no se le exige tenerla |
| Residencia fiscal | Los días pasados en el país, medidos frente a 182 | Si su alquiler y sus ganancias dominicanas tributan como los de un no residente |
¿Puede pedir un préstamo a un banco dominicano viviendo fuera?
Sí, pero el préstamo se garantiza con la propia vivienda dominicana, que en Riviera Bay es una residencia de entre $210,000 y $390,000. El producto que publica un banco estatal para personas residentes en el extranjero no acepta como garantía inmuebles situados fuera del país, presta en pesos dominicanos a un plazo de hasta 20 años y pide pruebas de ingresos del país del prestatario (a un residente en Estados Unidos, declaraciones certificadas por el IRS y formularios W-2 de los dos últimos años), junto con una certificación del estado jurídico del inmueble. Es la ficha de una sola entidad, con su fecha, no una descripción del mercado.
Fuentes del mercado que escribían a comienzos de 2026 situaban las tasas hipotecarias para prestatarios extranjeros en una franja aproximada del 8% al 13.5%, con 15 años como el plazo más habitual para no residentes. Tómelo como un rango publicado y pida una cotización actual, porque en una residencia sobre plano la tasa que cuenta es la disponible en la entrega, no la de hoy. Inscribir una hipoteca tiene además su propio impuesto, del 2% del monto garantizado, que se paga a la DGII antes de que el registro la inscriba; los préstamos de hasta RD$1,000,000 están exentos. Es un impuesto sobre el préstamo, distinto de lo que se deba por la compra.
¿Cuánto cuesta mantener una casa desde otro país?
Para el propietario que vive en otro lugar, el gasto recurrente que conviene prever es el impuesto anual a la propiedad, el IPI: es del 1% y solo se aplica sobre el valor que supera un umbral exento que se ajusta cada año. La Ley 158-01, CONFOTUR, prevé una exención del IPI de quince años para los proyectos turísticos que califican y suprime el impuesto de transferencia del 3% cuando un primer comprador adquiere al desarrollador. Ninguno de los dos beneficios es automático: hay que solicitarlo e inscribirlo en el título, y cómo se aplica a una unidad y a un propietario concretos es una pregunta para su abogado, no algo que deba darse por hecho.
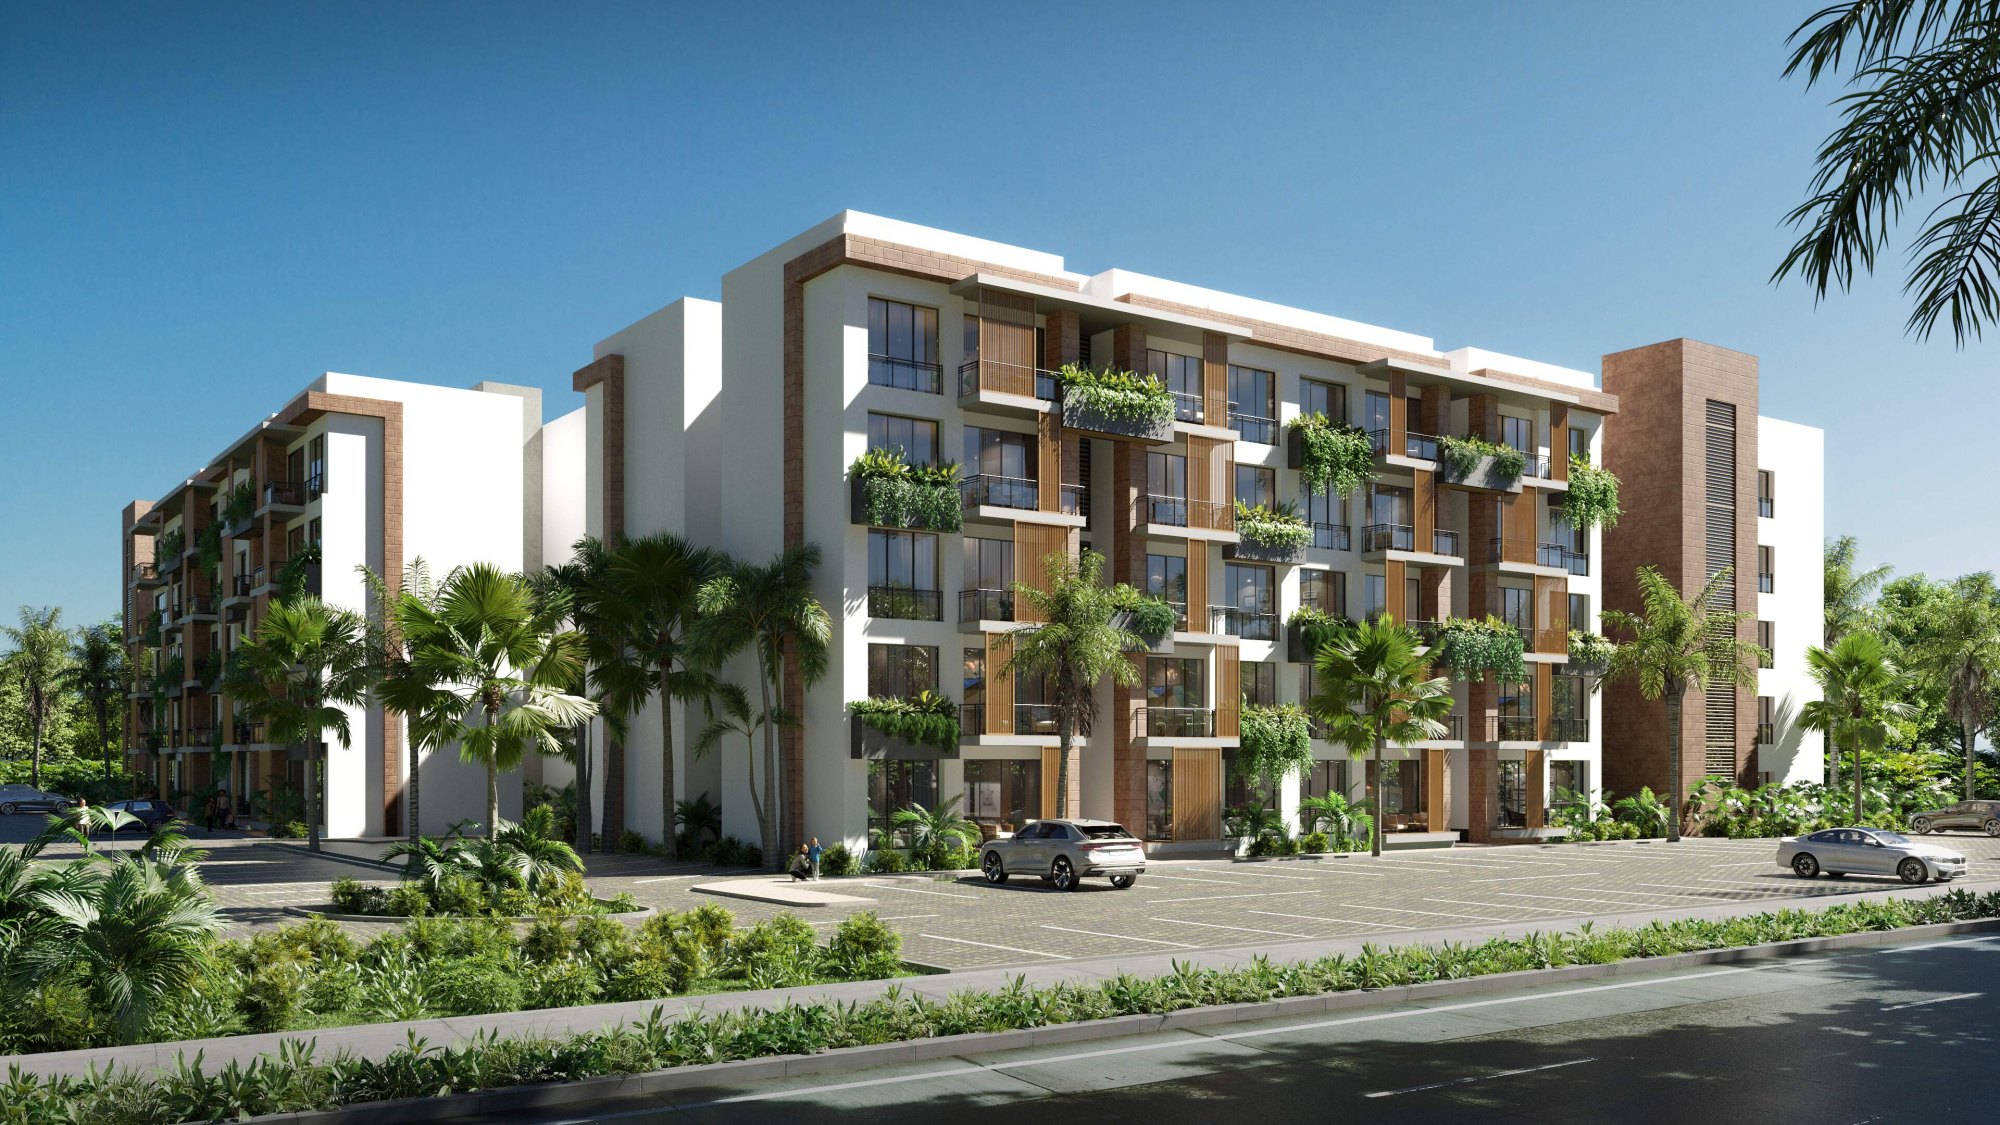
La distancia cambia la rutina más que el coste. República Dominicana mantiene todo el año la hora estándar del Atlántico, que coincide con la del este de Estados Unidos de marzo a noviembre y va una hora por delante en invierno, de modo que coordinar llamadas con la administración del edificio o con un abogado resulta sencillo desde Norteamérica. Riviera Bay está a 20 min del Aeropuerto Internacional de Punta Cana y a 5 min de Playa Bávaro, y cada residencia se entrega amueblada, así que el propietario que llega para una semana no tiene que equiparla desde cero.
¿Cómo tributa el alquiler si el propietario vive fuera?
El alquiler de una vivienda dominicana que cobra un propietario no residente a efectos fiscales soporta una retención del 27% calculada sobre el monto bruto, sin deducciones, como pago único y definitivo. Las estancias turísticas cortas pagan además un ITBIS del 18%, del que responde el anfitrión y no la plataforma de reservas, mientras que la vivienda alquilada como residencia permanente está exenta de ITBIS según el artículo 344 del Código Tributario. Las tasas cambian, así que confirme ambas el día en que vaya a apoyarse en ellas.
Las exenciones de CONFOTUR se refieren al impuesto de transferencia y al IPI; los ingresos por alquiler tributan por su cuenta, así que pregunte a su abogado cómo se relacionan ambas cosas en su caso en lugar de suponer que la exención alcanza al alquiler. Si las estancias cortas están permitidas o no lo decide el reglamento de condominio del edificio, porque la ley nacional las admite y son los estatutos los que fijan los límites.
El sitio de Riviera Bay publica una rentabilidad proyectada del 12–15% para las residencias que entran en su programa opcional de alquiler administrado. Es una proyección, no un resultado. Un propietario no residente debería preguntar si esa cifra se expresa antes o después de los dos impuestos anteriores, y quién declara el ITBIS dentro del programa.
¿Qué ocurre cuando vende un propietario no residente?
La Ley 30-26, del 18 de junio de 2026, fijó una tasa del 10% sobre las ganancias de capital inmobiliarias de las personas físicas, pagada como monto único y definitivo, fuera de la escala ordinaria del impuesto sobre la renta. Ningún material de la DGII consultado para esta guía dice si esa tasa alcanza a una persona física que no reside en República Dominicana, y los especialistas describen el punto como pendiente de reglamento. Antes de la reforma, la tasa que publicaba la DGII para una persona física extranjera era del 27%; esa es la posición anterior y, para una venta de hoy, no conviene ni darla por buena ni descartarla.
La mecánica está más clara que la tasa. La ganancia es el precio de venta menos el costo de adquisición ajustado por inflación, y las mejoras incorporadas debidamente a la cuenta de capital elevan ese costo, aunque la ley deja parte del detalle al reglamento. Cuando quien vende no es residente, el comprador residente actúa como agente de retención y retiene la totalidad del impuesto generado. El pago vence dentro de los seis meses siguientes a la transferencia; confirme con un asesor la fecha exacta desde la que corre el plazo. Las dos exenciones de la reforma están pensadas para una vivienda habitual, y si una casa de vacaciones o de alquiler cuenta como tal es también una pregunta para ese asesor.
-
Guarde el expediente de compra desde el primer día El costo de adquisición ajustado por inflación es la base de cualquier ganancia futura, así que conviene reunir desde el principio el contrato, el título inscrito y la constancia de cada mejora.
-
Confirme la tasa antes de poner la casa en venta Pregunte a un asesor fiscal dominicano qué tasa le corresponde como vendedor no residente en el país, ya que la reforma de 2026 no lo dice.
-
Deje claro quién retiene Con un vendedor no residente, el comprador residente retiene el impuesto generado; pacten en el contrato de venta cómo se acredita esa retención.
-
Anote el plazo de seis meses El pago vence dentro de los seis meses siguientes a la transferencia, y la fecha desde la que se cuenta debe fijarse con su asesor al firmar.
-
Tenga en cuenta lo que el siguiente comprador no recibe El alivio de CONFOTUR sobre el impuesto de transferencia es solo para primeros compradores al desarrollador, así que quien compre en reventa pagará el 3% que usted no pagó.
¿Comprar una casa le da la residencia?
No por sí sola. La residencia en República Dominicana es una solicitud migratoria con su propio expediente, y ser propietario en Riviera Bay ni la exige ni la concede. La Ley 285-04 incluye a los inversionistas entre las categorías de residencia permanente, y su reglamento de aplicación, el Decreto 631-11, fija el mínimo de inversión en US$200,000. Las fuentes no coinciden en si la compra de un inmueble cuenta para esa vía, ni a partir de qué monto, así que nadie debería presentarle una compra, aquí o en otro lugar, como una que califica.
Hay otras dos vías basadas en los ingresos y no en la propiedad: la Ley 171-07 fija un mínimo de US$1,500 al mes para el pensionado y de US$2,000 al mes para el rentista con ingresos del exterior. Sea cual sea la vía que le interese, llévela a un abogado de inmigración como una cuestión aparte, y recuerde lo dicho en la primera sección: la tarjeta de residencia y la residencia fiscal se deciden con pruebas distintas.
Preguntas frecuentes
- Si paso el invierno en mi apartamento de Riviera Bay, ¿me convierto en residente fiscal dominicano?
- La prueba fiscal cuenta los días que usted está físicamente en el país, con 182 como umbral, y es independiente de cualquier tarjeta de residencia. Lleve la cuenta de sus días cada año y pregunte a un asesor fiscal dominicano cómo se computan en su caso, porque la respuesta decide si su alquiler tributa como el de un no residente.
- ¿Comprar en Riviera Bay incluye la residencia?
- No. La residencia es una solicitud migratoria aparte. Existe una categoría de inversionista, con un mínimo de US$200,000 en su reglamento, pero las fuentes no coinciden en si la compra de un inmueble cuenta para ella, así que tome con cautela cualquier promesa de que la compra de un apartamento califica y consulte a un abogado de inmigración.
- ¿Quién paga el impuesto cuando un no residente vende una casa dominicana?
- Lo debe el vendedor, pero si no es residente el comprador actúa como agente de retención y retiene la totalidad del impuesto generado. Con la reforma de junio de 2026 las personas físicas pagan un 10% sobre las ganancias inmobiliarias; aún no consta si eso alcanza a un no residente, así que confirme la tasa antes de cerrar un precio.
- ¿Puedo alquilar mi residencia mientras vivo en otro país?
- La ley nacional admite las estancias cortas, los estatutos del edificio fijan los límites y el sitio de Riviera Bay publica un programa opcional de alquiler administrado. Desde fuera, lo que hay que resolver es la retención del 27% sobre el alquiler bruto y el ITBIS del 18% sobre las estancias cortas, que debe el anfitrión y no la plataforma de reservas.
¿Quiere los detalles para su caso concreto?
Pregunte por disponibilidad, distribuciones o el proceso de compra y el equipo de ventas le responderá.
Contactar