Acheter une maison en République dominicaine quand on est étranger : ce qui change après la signature
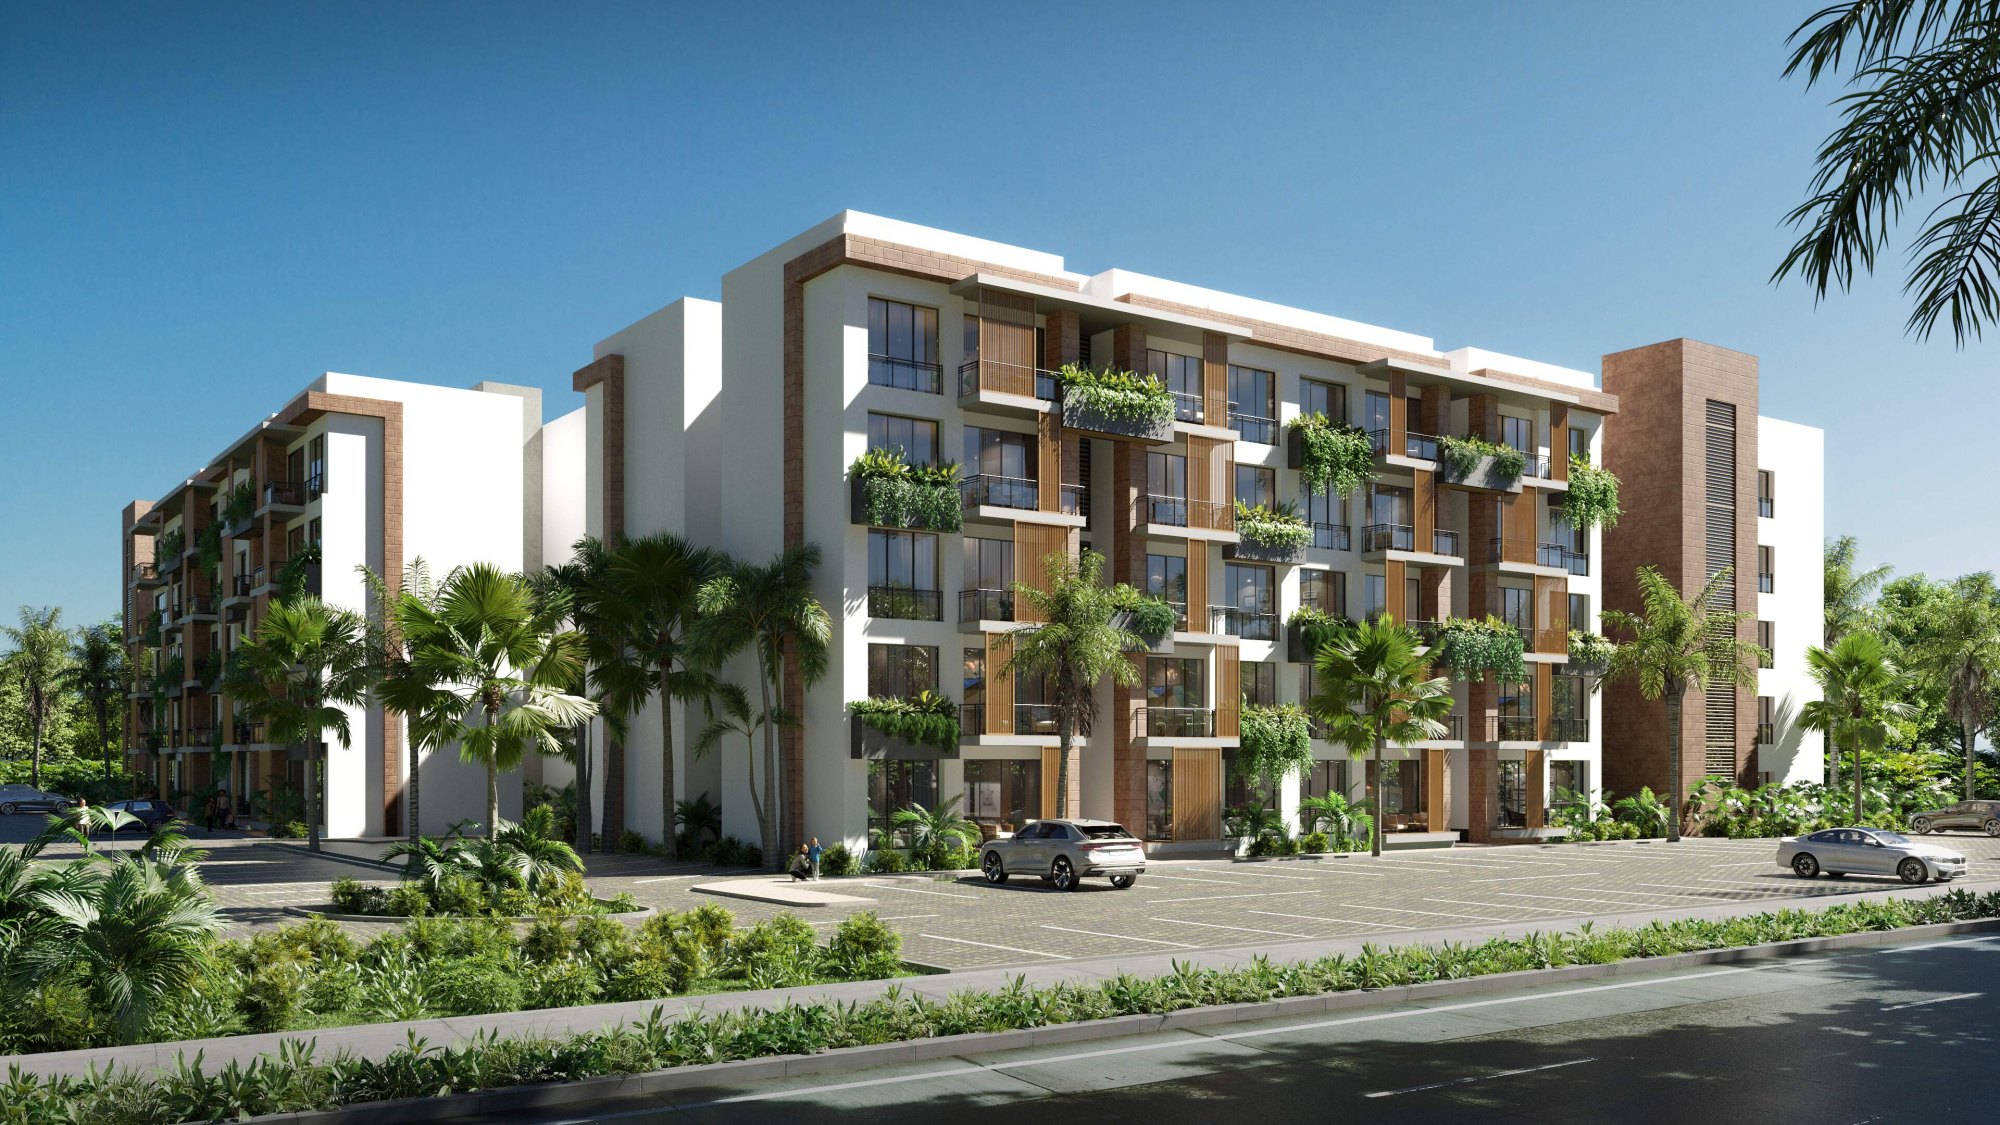
Un étranger qui achète une maison en République dominicaine reçoit exactement le titre qu'obtiendrait un Dominicain ; la question utile est donc ailleurs : à quels moments de la propriété le fait de ne pas résider dans le pays se fait-il réellement sentir ? Il se fait sentir quand vous empruntez, quand vous louez, quand vous payez l'impôt et quand vous revendez, et tout repose sur une distinction que peu d'acheteurs font : celle qui sépare le passeport que vous portez, la résidence que vous détenez ou non, et le pays où vous êtes résident fiscal. Ce guide prend ces moments dans l'ordre où un propriétaire les rencontre, avec Riviera Bay pour exemple concret : 110 résidences meublées à Cana Bay, Punta Cana, à partir de 210 000 $ US.
Être étranger limite-t-il ce que vous pouvez posséder ?
Non. L'acheteur de Riviera Bay qui présente un passeport étranger obtient sur l'une de ses 110 résidences le même titre inscrit qu'un acheteur dominicain. Le droit de propriété découle de l'article 51 de la Constitution, et la règle qui imposait autrefois aux étrangers de demander l'accord du Président avant d'acheter un terrain a disparu avec le décret 21-98 en 1998 ; il n'en reste qu'une mention statistique que le registre des titres tient de lui-même, et non une démarche à votre charge. Le titre est inscrit à votre nom en vertu de la loi 108-05 sur le registre immobilier.
Ce que la qualité d'étranger change, en revanche, c'est l'ensemble des statuts qui vous suivent une fois le contrat signé. Trois d'entre eux se confondent facilement, et chacun régit une partie différente de la propriété.
| Statut | Ce qui le détermine | Ce qu'il change pour le propriétaire |
|---|---|---|
| Nationalité | Votre passeport | Rien quant au droit d'acheter ou d'être titulaire ; le registre demande à la partie étrangère son passeport et la pièce d'identité de son pays d'origine |
| Résidence (immigration) | Une demande distincte au titre de la loi 285-04 | La possibilité de vivre durablement dans le pays ; le propriétaire n'est pas tenu de l'avoir |
| Résidence fiscale | Les jours passés dans le pays, rapportés au seuil de 182 | Le fait que vos loyers et plus-values dominicains soient imposés comme ceux d'un non-résident |
Peut-on emprunter auprès d'une banque dominicaine en vivant à l'étranger ?
Oui, mais le prêt est garanti par le logement dominicain lui-même, qui, à Riviera Bay, est une résidence affichée entre 210 000 $ et 390 000 $. Le produit que publie une banque publique pour les personnes résidant à l'étranger refuse en garantie tout bien situé hors du pays, prête en pesos dominicains sur une durée pouvant atteindre 20 ans et demande des justificatifs de revenus du pays de l'emprunteur (pour un résident des États-Unis, des déclarations certifiées par l'IRS et les formulaires W-2 des deux dernières années), ainsi qu'une certification de la situation juridique du bien. C'est la fiche d'un seul établissement, datée, et non une description du marché.
Des sources de marché écrivant début 2026 situaient les taux hypothécaires pour les emprunteurs étrangers dans une fourchette d'environ 8 % à 13,5 %, la durée la plus courante pour les non-résidents étant de 15 ans. Prenez-la comme une fourchette rapportée et demandez une offre à jour, car pour une résidence sur plan le taux qui compte est celui disponible à la livraison, non celui d'aujourd'hui. L'inscription d'une hypothèque supporte en outre sa propre taxe, de 2 % du montant garanti, payée à la DGII avant que le registre ne l'inscrive ; les prêts jusqu'à RD$1 000 000 en sont exonérés. C'est une taxe sur le prêt, distincte de ce qui est dû au titre de l'achat.
Que coûte la détention d'un logement depuis un autre pays ?
Pour un propriétaire qui vit ailleurs, la charge récurrente à prévoir est la taxe foncière annuelle, l'IPI : son taux est de 1 %, appliqué seulement à la valeur qui dépasse un seuil d'exonération révisé chaque année. La loi 158-01, CONFOTUR, prévoit une exonération d'IPI de quinze ans pour les projets touristiques qualifiés et supprime la taxe de mutation de 3 % lorsqu'un premier acheteur acquiert auprès du promoteur. Aucun de ces avantages n'est automatique : il faut le demander et le faire inscrire sur le titre, et la façon dont il s'applique à un lot et à un propriétaire précis est une question pour votre avocat, pas une hypothèse à poser.
La distance modifie la routine plus que le coût. La République dominicaine vit toute l'année à l'heure normale de l'Atlantique, alignée sur l'heure de l'Est des États-Unis de mars à novembre et en avance d'une heure en hiver, ce qui rend simples, depuis l'Amérique du Nord, les appels avec le gestionnaire de l'immeuble ou un avocat. Riviera Bay se trouve à 20 min de l'aéroport international de Punta Cana et à 5 min de la plage de Bávaro, et chaque résidence est livrée meublée : le propriétaire qui arrive pour une semaine n'a pas à tout équiper.
Comment le loyer est-il imposé quand le propriétaire vit à l'étranger ?
Le loyer d'un logement dominicain versé à un propriétaire qui n'est pas résident fiscal subit une retenue de 27 % calculée sur le montant brut, sans déduction, à titre de paiement unique et libératoire. Les courts séjours touristiques supportent en outre un ITBIS de 18 %, dont l'hôte est redevable et non la plateforme de réservation, tandis qu'un logement loué comme résidence permanente en est exonéré en vertu de l'article 344 du Code des impôts. Les taux évoluent : vérifiez-les tous deux le jour où vous comptez vous y fier.
Les exonérations CONFOTUR portent sur la taxe de mutation et sur l'IPI ; les revenus locatifs sont imposés selon leurs propres règles, alors demandez à votre avocat comment les deux s'articulent dans votre cas plutôt que de supposer que l'exonération s'étend au loyer. La question de savoir si les courts séjours sont permis relève du règlement de copropriété (reglamento de condominio) de l'immeuble : la loi nationale les autorise et ce sont les statuts qui en fixent les limites.
Le site de Riviera Bay publie un rendement projeté de 12–15 % pour les résidences confiées à son programme facultatif de location gérée. C'est une projection, pas un résultat. Un propriétaire non résident devrait demander si ce chiffre s'entend avant ou après les deux impôts ci-dessus, et qui déclare l'ITBIS dans le cadre du programme.
Que se passe-t-il quand un propriétaire non résident revend ?
La loi 30-26, du 18 juin 2026, a fixé un taux de 10 % sur les plus-values immobilières des personnes physiques, acquitté en un paiement unique et libératoire, en dehors du barème ordinaire de l'impôt sur le revenu. Aucun document de la DGII consulté pour ce guide n'indique si ce taux vise une personne physique qui ne réside pas en République dominicaine, et les spécialistes décrivent ce point comme en attente de règlement d'application. Avant la réforme, le taux publié par la DGII pour une personne physique étrangère était de 27 % ; c'est la position antérieure, et pour une vente aujourd'hui il ne faut ni s'y fier ni l'écarter.
Le mécanisme est plus clair que le taux. La plus-value correspond au prix de vente diminué du coût d'acquisition ajusté de l'inflation, et les améliorations dûment portées au compte de capital augmentent ce coût, même si la loi renvoie une partie du détail au règlement. Lorsque le vendeur n'est pas résident, l'acheteur résident agit comme agent de retenue et prélève la totalité de l'impôt généré. Le paiement est dû dans les six mois suivant la mutation ; faites confirmer par un conseiller la date exacte à partir de laquelle court ce délai. Les deux exonérations de la réforme sont conçues autour d'une résidence habituelle, et savoir si une maison de vacances ou de location en relève est également une question pour ce conseiller.
-
Conservez le dossier d'achat dès le premier jour Le coût d'acquisition ajusté de l'inflation est la base de toute plus-value future : le contrat, le titre inscrit et la trace de chaque amélioration méritent d'être réunis dès le départ.
-
Vérifiez le taux avant de mettre en vente Demandez à un conseiller fiscal dominicain quel taux s'applique à vous en tant que vendeur non résident, puisque la réforme de 2026 ne le précise pas.
-
Réglez la question de la retenue Avec un vendeur non résident, l'acheteur résident retient l'impôt généré ; convenez dans le contrat de vente de la manière d'en justifier.
-
Notez l'échéance des six mois Le paiement est dû dans les six mois suivant la mutation, et la date de départ de ce délai est à fixer avec votre conseiller au moment de signer.
-
Tenez compte de ce que l'acheteur suivant n'aura pas L'allègement CONFOTUR sur la taxe de mutation est réservé aux premiers acheteurs auprès du promoteur : un acheteur en revente paiera donc les 3 % que vous n'avez pas payés.
Acheter un logement donne-t-il droit à la résidence ?
Pas à lui seul. La résidence en République dominicaine est une demande d'immigration avec son propre dossier, et être propriétaire à Riviera Bay ne l'exige ni ne l'accorde. La loi 285-04 range les investisseurs parmi les catégories de résidence permanente, et son règlement d'application, le décret 631-11, fixe le minimum d'investissement à 200 000 $ US. Les sources divergent sur le point de savoir si l'achat d'un bien immobilier compte pour cette voie, et à partir de quel montant ; aucun achat, ici ou ailleurs, ne devrait donc vous être présenté comme qualifiant.
Deux autres voies reposent sur les revenus et non sur la propriété : la loi 171-07 fixe un minimum de 1 500 $ US par mois pour le retraité et de 2 000 $ US par mois pour le rentier disposant de revenus de l'étranger. Quelle que soit la voie qui vous intéresse, soumettez-la à un avocat spécialisé en immigration comme une question à part, et gardez en tête le point de la première section : la carte de résident et la résidence fiscale relèvent de critères différents.
Questions fréquentes
- Si je passe l'hiver dans mon appartement de Riviera Bay, est-ce que je deviens résident fiscal dominicain ?
- Le critère fiscal compte les jours de présence physique dans le pays, avec un seuil de 182, et il est indépendant de toute carte de résident. Tenez le compte de vos jours chaque année et demandez à un conseiller fiscal dominicain comment ils sont calculés dans votre cas, car la réponse détermine si votre loyer est imposé comme celui d'un non-résident.
- Un achat à Riviera Bay s'accompagne-t-il de la résidence ?
- Non. La résidence est une demande d'immigration distincte. Une catégorie investisseur existe, avec un minimum de 200 000 $ US dans son règlement, mais les sources divergent sur la prise en compte d'un achat immobilier ; accueillez donc avec prudence toute promesse selon laquelle l'achat d'un appartement suffirait, et consultez un avocat en immigration.
- Qui paie l'impôt quand un non-résident revend un logement dominicain ?
- Il est dû par le vendeur, mais lorsque celui-ci n'est pas résident, l'acheteur agit comme agent de retenue et prélève la totalité de l'impôt généré. Depuis la réforme de juin 2026, les personnes physiques paient 10 % sur les plus-values immobilières ; rien n'indique encore si cela vise un non-résident, alors vérifiez le taux avant de convenir d'un prix.
- Puis-je louer ma résidence tout en vivant dans un autre pays ?
- La loi nationale autorise les courts séjours, les statuts de l'immeuble en fixent les limites, et le site de Riviera Bay publie un programme facultatif de location gérée. Depuis l'étranger, les points à régler sont la retenue de 27 % sur le loyer brut et l'ITBIS de 18 % sur les courts séjours, dû par l'hôte et non par la plateforme de réservation.
Vous souhaitez des précisions adaptées à votre situation ?
Posez votre question sur les disponibilités, les plans ou le processus d’achat : l’équipe commerciale vous répondra.
Nous contacter